Elektrische Zweiräder in Q3/2026: Die Revolution kommt von unten


Elektromotorräder und Elektroroller wachsen in Deutschland schneller als der Gesamtmarkt. Doch hinter den gemeinsamen Zahlen stecken unterschiedliche Entwicklungen: Während große Elektromotorräder weiter um Aufmerksamkeit kämpfen, fahren elektrische Modelle in der 125er-Klasse zunehmend mitten ins Marktgeschehen. Stark und NIU bleiben die wichtigsten Namen. Honda und Vmoto zeigen aber, dass die Entwicklung inzwischen breiter wird.
Ein kurzer Blick auf die Autos reicht, um die Größenverhältnisse zurechtzurücken: Im dritten Quartal 2026 wurden in Deutschland 236.138 reine Elektro-Pkw neu zugelassen. Bei insgesamt 737.405 neuen Autos entspricht das einem Anteil von 32 Prozent. Im September waren sogar 34,5 Prozent der Neuzulassungen batterieelektrisch. Plug-in-Hybride sind dabei noch gar nicht mitgezählt. Von solchen Anteilen können wir bei motorisierten Zweirädern bislang nur träumen.
Trotzdem lohnt sich der genauere Blick. Denn die Berichte des Industrieverband Motorrad e.V. (IVM) zum Ende der ersten drei Quartale zeigen Fortschritte, die hinter dem großen Abstand zum Auto leicht untergehen.
Mehr Elektro, aber kein gleichmäßiges Wachstum
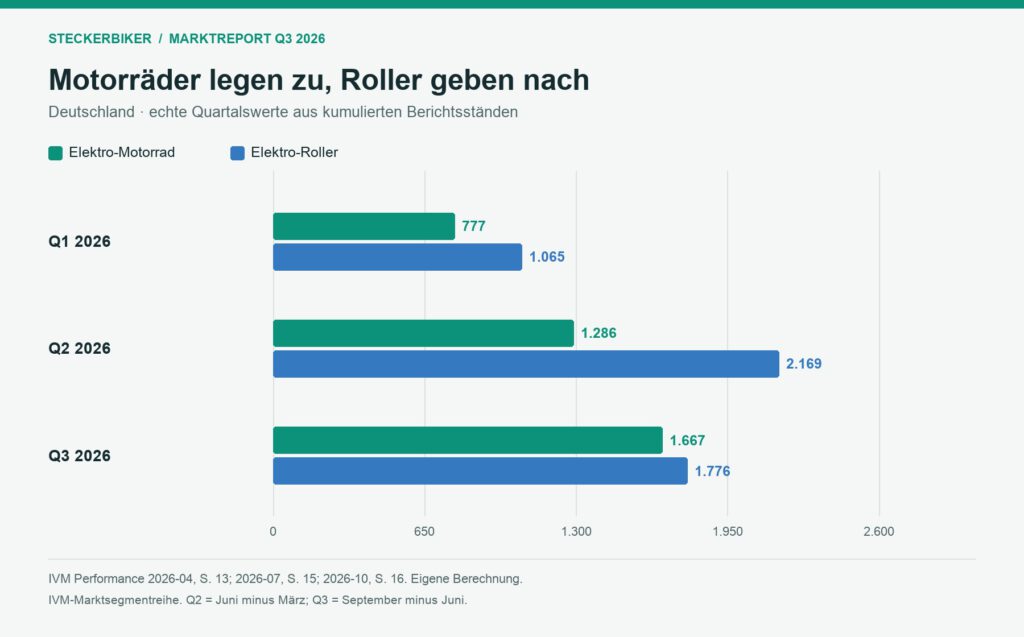
Für einen echten Quartalsvergleich müssen wir zunächst rechnen. Die IVM-Berichte enthalten kumulierte Jahreszahlen. Das dritte Quartal ergibt sich deshalb aus dem Septemberstand abzüglich des Junistands.
Zusammen bleiben die beiden Elektrosegmente gegenüber dem zweiten Quartal praktisch auf der Stelle. Das Motorradwachstum gleicht den Rückgang bei den Rollern fast vollständig aus. Gegenüber dem Vorjahresquartal stehen aber 1.083 zusätzliche Fahrzeuge und ein Plus von 45,9 Prozent.
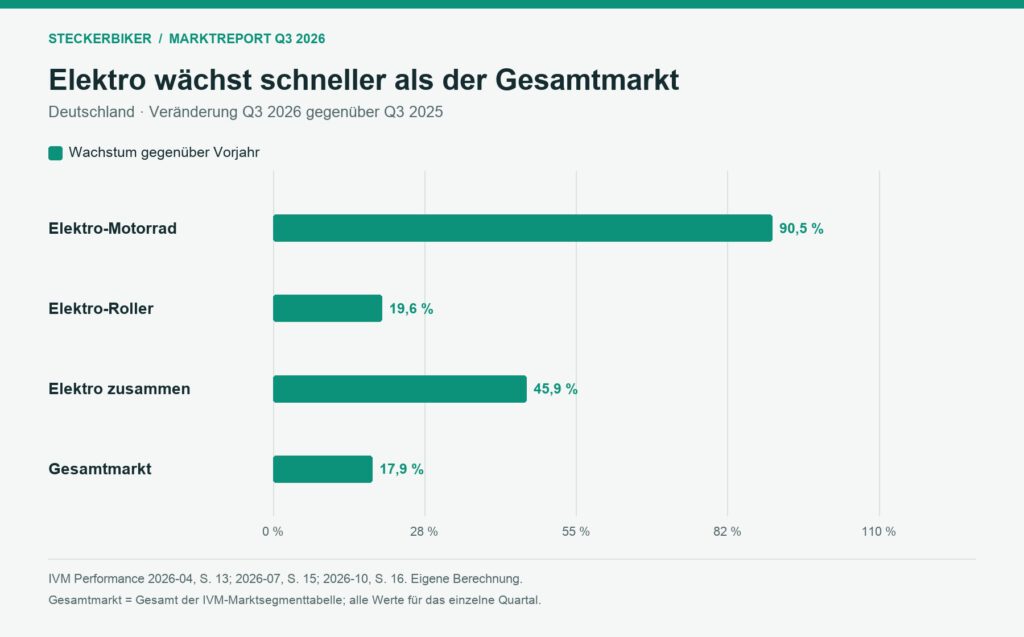
Damit entwickelt sich Elektro deutlich besser als der Gesamtmarkt der IVM-Marktsegmenttabelle. Dieser wächst gegenüber Q3 2025 um 17,9 Prozent. Gegenüber dem starken zweiten Quartal verliert er hingegen 14,7 Prozent.
Weil die elektrischen Segmente ihr gemeinsames Volumen halten, steigt ihr Anteil am ausgewiesenen Markt von 5,01 Prozent in Q2 auf 5,85 Prozent in Q3. Das ist noch weit vom Auto entfernt. Die Richtung stimmt aber.
Dabei bleibt der Rollerrückgang ein Punkt, den wir beobachten müssen. Er lässt sich nicht einfach mit dem Saisonverlauf abtun: Im vergangenen Jahr stiegen die elektrischen Rollerzulassungen von Q2 auf Q3 noch deutlich.
Stark bleibt die wichtigste Motorradmarke
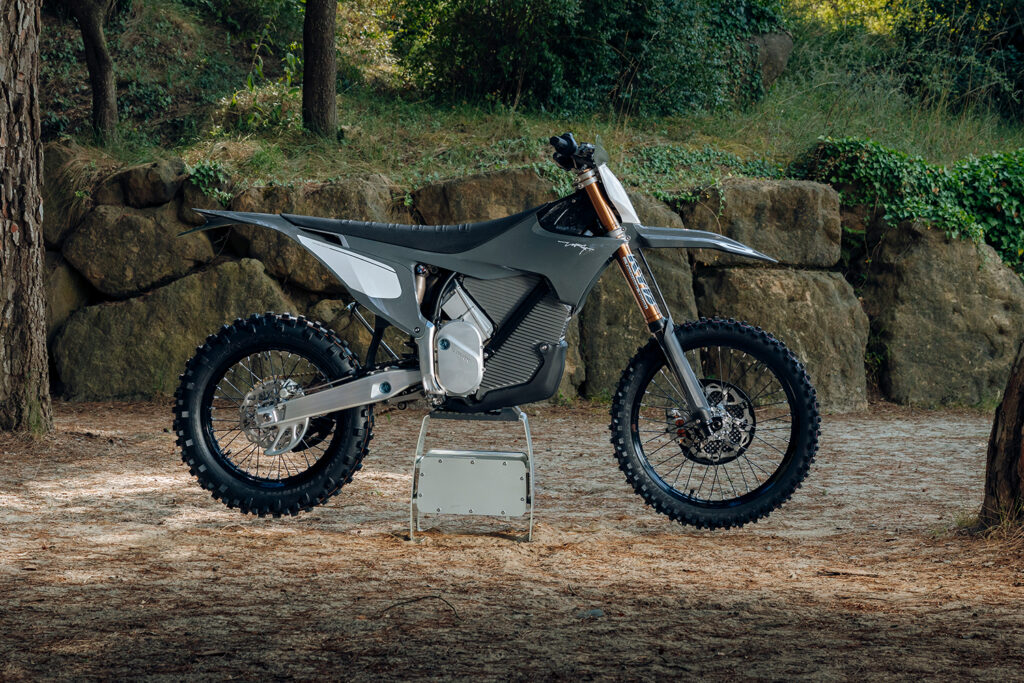
An Stark Future führt weiterhin kein Weg vorbei. Bis September stehen 1.478 Zulassungen in der Herstellerstatistik. Dahinter folgen Zero mit 208 und Vmoto mit 196 Fahrzeugen. Honda erreicht 163, Kawasaki 133.
Stark kommt mit seinen beiden straßenzugelassenen Modellen Varg EX und SM mit 334 bzw. 248 Einheiten auf insgesamt 38,4 Prozent der vom IVM in dieser Reihe erfassten Motorrad-Zulassungen. Nicht enthalten sind die nicht zulassungsfähigen Varg MX sowie jene Varg EX, die nur zu Wettbewerbszwecken angeschafft und daher nicht zugelassen wurden.
Auch außerhalb der elektrischen Nische sind beide sichtbar: In der gesamten Leichtkraftradklasse einschließlich Verbrennern stehen EX/EM und SM kumuliert auf Platz sechs und zehn. Zusammen erreichen sie dort 5,66 Prozent Marktanteil. Zwei Modellpositionen einer Baureihe schaffen damit eine Präsenz, von der viele breiter aufgestellte Anbieter weit entfernt sind.
Allerdings erzählt Q3 noch eine zweite Geschichte: Der Markt wächst inzwischen auch unabhängig von Stark.
In der Hersteller-/Alternativantriebsreihe steigt das Motorradvolumen von Q2 auf Q3 um 455 Fahrzeuge. Stark steuert davon nur 37 bei, also rund acht Prozent. Ohne Stark wächst diese Reihe von 760 auf 1.178 Fahrzeuge.
Stark bleibt entscheidend für die Größe des Marktes. Für das zusätzliche Wachstum im Sommerquartal sind aber überwiegend andere Anbieter verantwortlich.
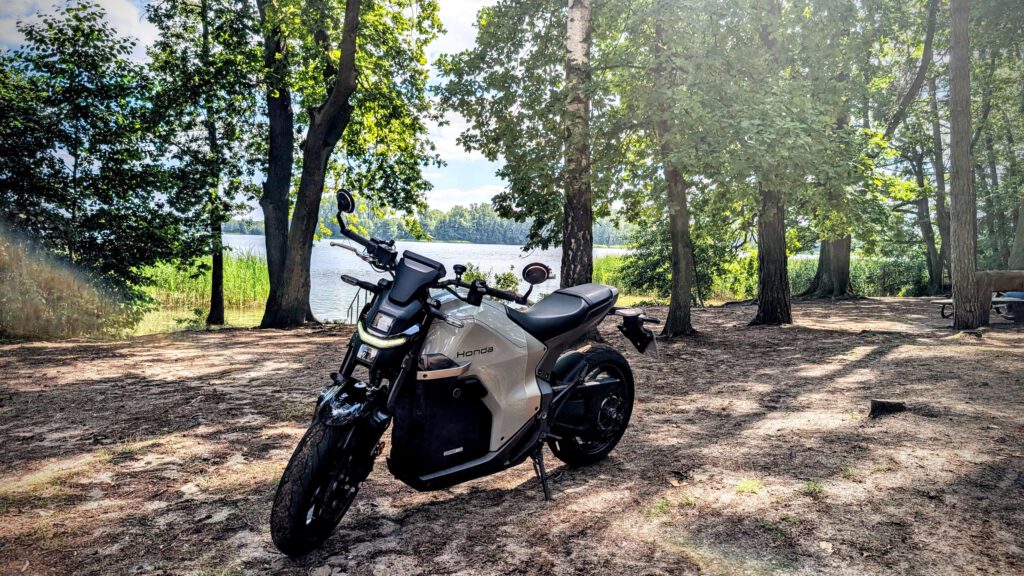
Honda WN7: ein Einstieg mit Gewicht
Einer dieser Anbieter ist Honda. Die WN7 erreicht bis September 157 Zulassungen und steht damit bereits auf Platz vier der ausgewiesenen Alternativantriebsmodelle. Von Hondas insgesamt 163 Motorrädern in dieser Statistik entfallen fast alle auf die WN7.
Für ein erst seit wenigen Monaten im Markt ankommendes Modell ist das ein respektabler Auftakt. Honda kündigte Ende April an, dass die WN7 in Kürze bei den Vertragshändlern eintreffen werde. In den Zulassungszahlen wird sie vor allem im Sommerquartal sichtbar.
Eine exakte Q3-Zahl lässt sich aus der verkürzten Juni-Modellliste nicht ablesen. Deren Top7 endet jedoch bei 26 Zulassungen. Unter der Voraussetzung einer vollständigen Rangfolge und ohne rückwirkende Datenkorrekturen entfallen damit mindestens 131 der 157 WN7-Zulassungen auf Q3.
Das ist ein verhältnismäßig großer Erfolg in einem sehr kleinen Markt. Ob daraus ein dauerhaftes Geschäft wird, müssen die nächsten Quartale zeigen. Gerade bei einem neuen Modell können Vorführmaschinen und Händlerausstattung einen Teil des ersten Zulassungsschubs ausmachen.
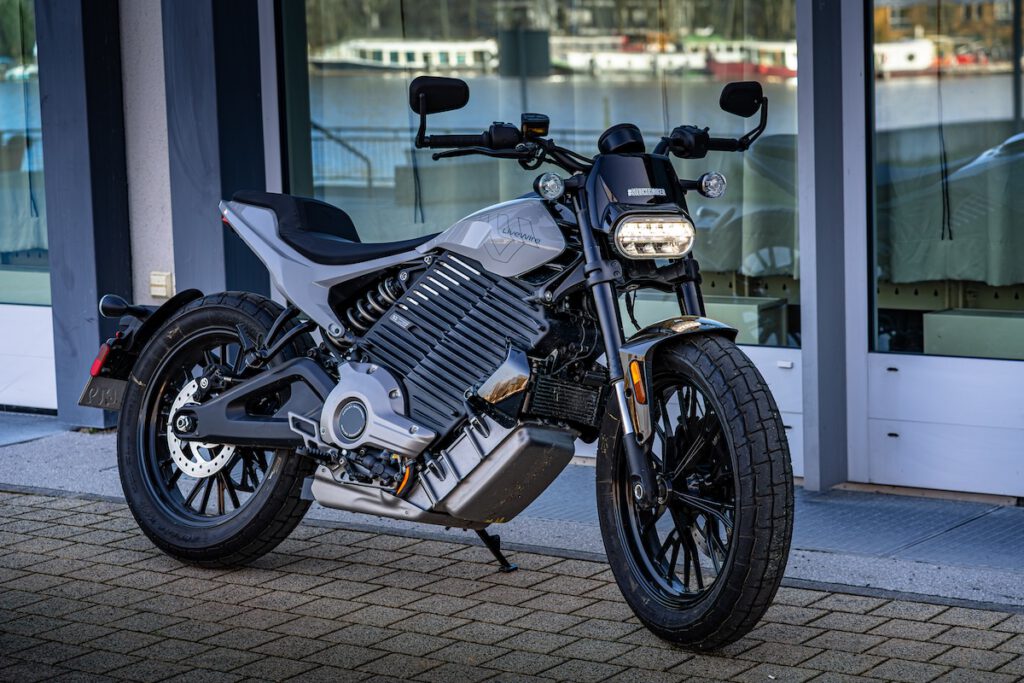
LiveWire: viel Bewegung beim Preis, wenig sichtbare Wirkung
Bei LiveWire fällt die Zwischenbilanz zurückhaltender aus. Die ONE wird in Deutschland inzwischen für 14.790 Euro angeboten. Die massive Preiskorrektur hat das Motorrad in eine andere Wettbewerbssituation gebracht. Einen entsprechend großen Zulassungsschub können wir in den vorliegenden IVM-Zahlen allerdings nicht erkennen.
Im ersten Quartal weist die Herstellerstatistik 18 LiveWire aus, im zweiten 29. Bis Juni stehen damit 47 Fahrzeuge zu Buche. Im September erscheint LiveWire nicht mehr unter den fünf ausgewiesenen Motorradherstellern.
In der Modellliste findet sich die S2 Del Mar mit 51 kumulierten Zulassungen. Die ONE fehlt in der Top7. Deren letzte Position liegt bei eben diesen 51 Fahrzeugen.
Das reicht nicht, um die Preisaktionen wirtschaftlich zum Misserfolg zu erklären. Ein begrenzter Lagerbestand kann auch mit kleinen Stückzahlen erfolgreich abverkauft werden. Es fehlen zudem vollständige Modellzahlen und Informationen zur Lieferfähigkeit. Ein breiter deutscher Mengenerfolg der rabattierten ONE ist bis September aber nicht erkennbar.
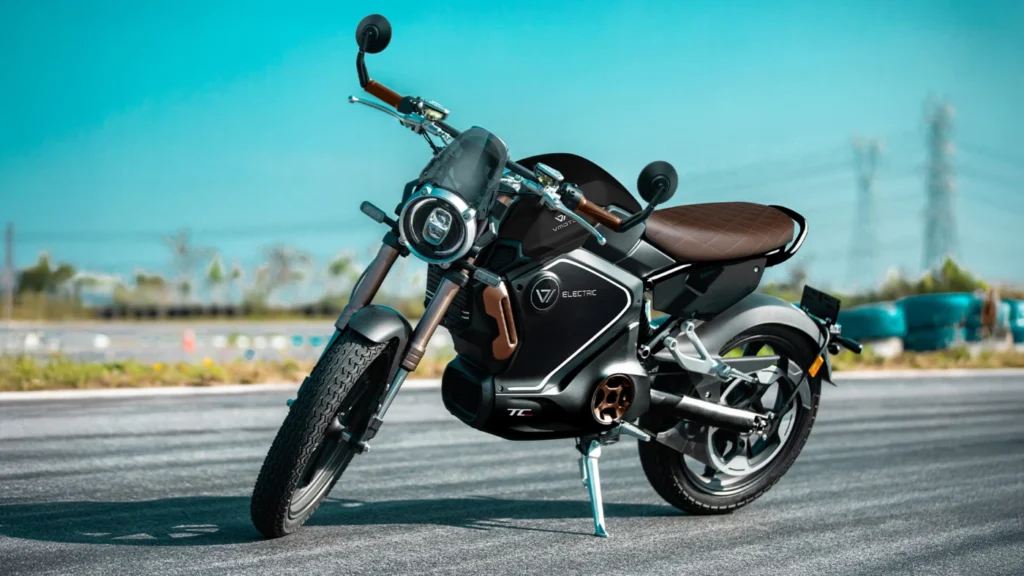
TC Max überrascht weiter
Deutlich erfreulicher entwickelt sich die Vmoto TC Max. Nach 26 Zulassungen in Q1 und 74 in Q2 folgen 95 im dritten Quartal. Das entspricht einem weiteren Zuwachs von 28,4 Prozent gegenüber dem Vorquartal.
Bis September erreicht das Modell 195 Zulassungen und damit Platz drei der Alternativantriebsmodelle. Praktisch das gesamte Motorradgeschäft von Vmoto in dieser Statistik entfällt auf die TC Max: Der Hersteller steht insgesamt bei 196 Fahrzeugen.
Im gesamten Leichtkraftradmarkt reicht das für Platz 36. Die Stückzahlen bleiben überschaubar, der Aufwärtstrend ist aber klar. Während andere Marken ihre Zulassungen auf zahlreiche Modelle verteilen, erzielt Vmoto mit einem einzelnen Modell eine bemerkenswerte Präsenz.
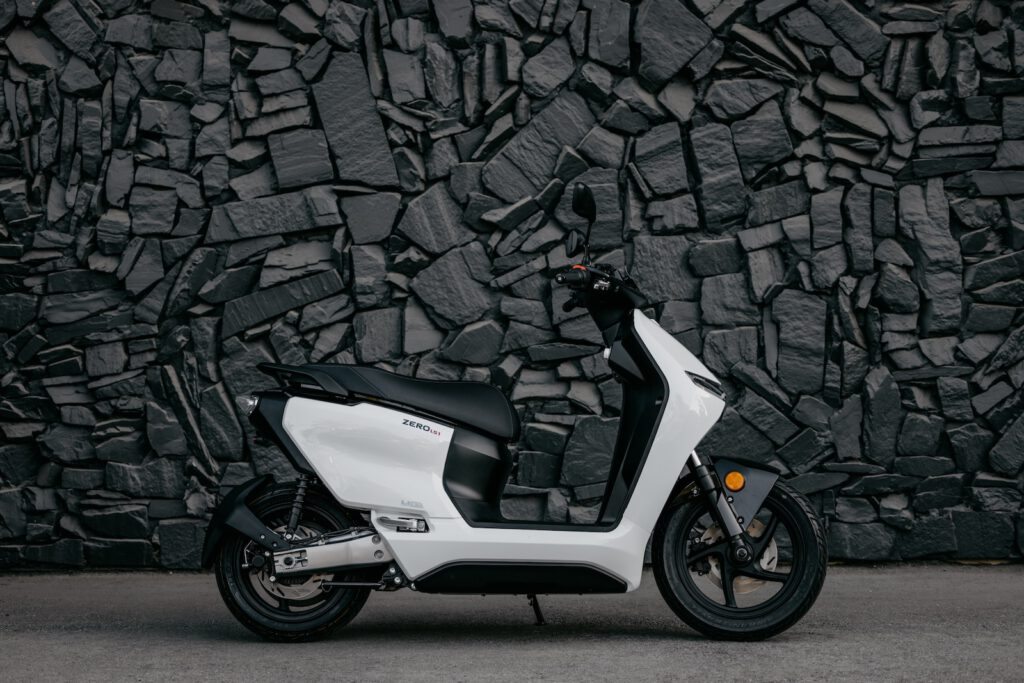
Zero: Der Roller verändert die Marke
Zero zeigt besonders deutlich, warum wir Motorräder und Roller getrennt betrachten müssen.
Bei den Motorrädern stehen in Q2 und Q3 jeweils 65 Zulassungen. Das Geschäft stabilisiert sich damit auf niedrigem Niveau. Kumuliert liegen die 208 Fahrzeuge allerdings 20 Prozent unter dem Vorjahreswert.
Dass kein Zero-Modell mehr in der Top7 auftaucht, bedeutet deshalb keinen neuen Quartalseinbruch der ganzen Motorradsparte. Das Volumen verteilt sich auf mehrere Modelle, während andere Hersteller mit einzelnen Modellen vorbeiziehen.
Der LS1 verändert dagegen das Bild der Marke grundlegend. Der Roller erreicht bis September 283 Zulassungen, davon 103 in Q3. Damit übertrifft er bereits die gesamte Zero-Motorradpalette.
Zusammengenommen kommen Roller und Motorräder auf 491 Zulassungen. Fast 58 Prozent davon entfallen auf den LS1, im dritten Quartal sogar gut 61 Prozent. Zero wird in dieser Zulassungsbetrachtung überwiegend durch einen Roller getragen.
Ganz ohne Einschränkung ist auch dieser Erfolg nicht: Gegenüber Q2 verliert der LS1 knapp 26 Prozent. Trotzdem zeigt er, wie stark ein passendes Angebot in der kleineren Fahrzeugklasse die Position einer Marke verändern kann.
NIU: Der NQiX 500 fährt mitten in den Gesamtmarkt
Bei den Rollern bleibt NIU der bestimmende Anbieter. Bis September erreicht die Marke 2.034 Zulassungen und 40,6 Prozent Anteil an der entsprechenden Herstellerreihe.
In Q3 sinkt das Volumen gegenüber Q2 von 839 auf 756 Fahrzeuge. Weil der elektrische Rollermarkt insgesamt stärker zurückgeht, steigt NIUs Quartalsanteil trotzdem auf 42,6 Prozent.
Der überragende Erfolg heißt NQiX 500. Er erreicht nach 592 Zulassungen in Q2 weitere 595 in Q3. Allein dieses Modell stellt damit fast 79 Prozent der NIU-Rollerzulassungen des Quartals.
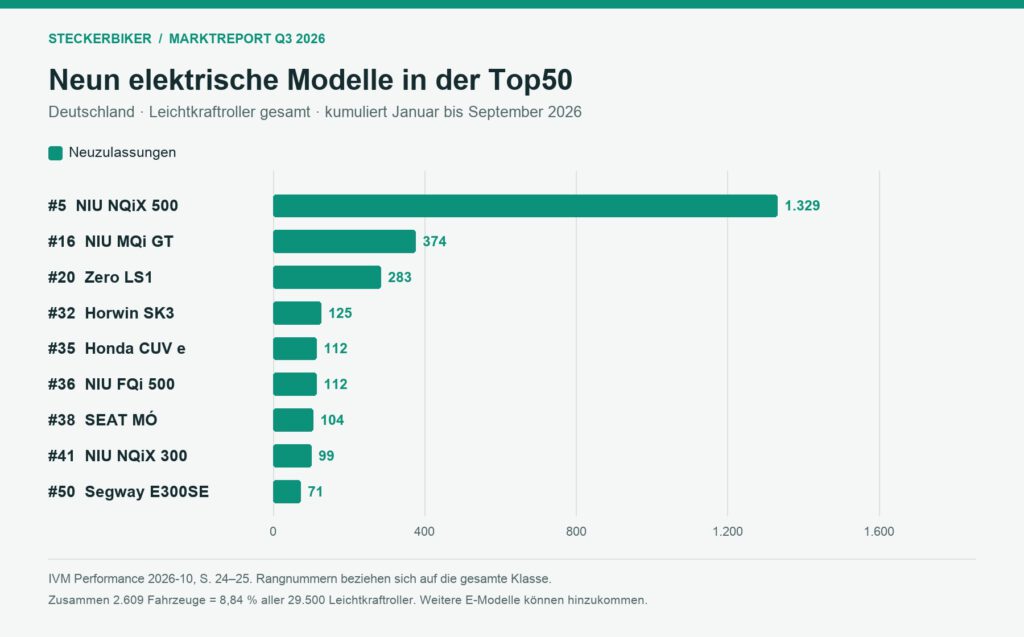
Noch wichtiger ist seine Position außerhalb der Elektrostatistik: Mit 1.329 Zulassungen bis September steht der NQiX 500 auf Platz fünf aller Leichtkraftroller. Sein Anteil an dieser gesamten Klasse beträgt 4,51 Prozent.
Die erneuerte Modellpalette verändert die Gewichte innerhalb von NIU deutlich. Während der NQiX 500 sein hohes Quartalsvolumen hält, fällt der MQi GT von 121 auf zwölf Fahrzeuge. Das passt zu einer Verlagerung auf neuere Angebote, auch wenn sich die Wirkung einzelner Modellupdates aus Zulassungszahlen allein nicht beweisen lässt.
Mit dem NQiX 300 und FQi 500 ist NIU außerdem an weiteren Stellen der Rangliste vertreten. Weniger erfreulich läuft das Motorrad RQi Sport: Nach 67 und 29 Fahrzeugen in den ersten beiden Quartalen kommen in Q3 nur noch zwei hinzu. NIUs Stärke liegt derzeit eindeutig bei den Rollern.
Elektrische 125er-Roller sind keine Randerscheinung mehr
In der kumulierten Top50 der Leichtkraftroller stehen inzwischen neun elektrische Modelle. Diese kommen zusammen auf 2.609 Zulassungen. Das entspricht bereits 8,84 Prozent der gesamten Leichtkraftrollerklasse. Weitere elektrische Modelle außerhalb der Top50 sind dabei noch nicht berücksichtigt.
Damit ist der Elektroantrieb bei den 125er-Rollern fest im Angebot und sichtbar in den Kaufentscheidungen angekommen. Ein einzelnes Modell kann mittlerweile mit den führenden Verbrennern konkurrieren.
Oben bleibt viel zu tun
Bei den großen Motorrädern sieht die Lage weiterhin anders aus. In der Top50 der Krafträder oberhalb der Leichtklasse findet sich kein reines Elektromodell. Die Rangliste endet bei 552 kumulierten Zulassungen – Größenordnungen, von denen WN7, LiveWire und die einzelnen Zero-Modelle noch deutlich entfernt sind.
Die WN7 setzt hier ein ermutigendes Zeichen. Sie ändert aber noch nicht das Gesamtbild. Während elektrische Leichtkrafträder und vor allem Leichtkraftroller zunehmend sichtbar werden, spielen große Elektromotorräder im breiten Zulassungsgeschehen weiterhin eine sehr kleine Rolle.
Die #SteckerBiker meinen:
Es geht voran. Stark bleibt wichtig, doch der Markt wächst auch außerhalb von Stark. Honda bringt neue Dynamik, die TC Max legt weiter zu, und Zero erreicht mit dem LS1 ein zusätzliches Publikum. NIU demonstriert mit dem NQiX 500, wie ein elektrisches Modell mitten in einer etablierten Fahrzeugklasse ankommen kann.
Die Antriebsrevolution auf zwei Rädern arbeitet sich derzeit von unten nach oben. In der 125er-Klasse gewinnt sie an Boden, besonders bei den Rollern. Am oberen Ende steht uns noch ein weiter Weg bevor.
Aber wir bleiben dran.
1 Kommentar
Wo bleibt die top-Marke NERVA aus Spanien!!!